Domain nürnberg-nachhilfe.de kaufen?
Wir ziehen mit dem Projekt
nürnberg-nachhilfe.de um.
Sind Sie am Kauf der Domain
nürnberg-nachhilfe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nürnberg-nachhilfe.de kaufen?
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Wo sind Rückstellungen in der GuV?
Rückstellungen sind in der Gewinn- und Verlustrechnung (GuV) als Aufwandsposten zu finden. Sie werden in der GuV unter den betrieblichen Aufwendungen ausgewiesen. Rückstellungen dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag wahrscheinlich sind. Diese Rückstellungen werden in der GuV berücksichtigt, um eine realistische Darstellung des Unternehmensergebnisses zu gewährleisten. In der GuV werden die Rückstellungen als Kosten verbucht, um den tatsächlichen Gewinn des Unternehmens zu ermitteln. **
Ähnliche Suchbegriffe für Rückstellungen-in-der-Bilanzierungspraxis
Top-Angebote
Produkte zum Begriff Rückstellungen-in-der-Bilanzierungspraxis:


-
Was sind Rückstellungen in der Betriebswirtschaftslehre?
Rückstellungen sind in der Betriebswirtschaftslehre Verbindlichkeiten, deren Höhe oder Fälligkeit noch ungewiss ist, aber mit hinreichender Wahrscheinlichkeit eintreten wird. Sie dienen der Erfassung von zukünftigen Verpflichtungen, die zum Bilanzstichtag noch nicht abschließend beziffert werden können. Rückstellungen werden gebildet, um eine realistische Darstellung der Vermögens-, Finanz- und Ertragslage eines Unternehmens zu gewährleisten. **
-
Was sind die Grundlagen und Vorgehensweisen bei der Bildung von Rückstellungen in Unternehmen?
Rückstellungen sind Verbindlichkeiten, die zu einem bestimmten Zeitpunkt noch nicht fällig sind, aber wahrscheinlich in der Zukunft anfallen werden. Unternehmen bilden Rückstellungen, um zukünftige Verpflichtungen wie Garantieleistungen, Rechtsstreitigkeiten oder Umweltschäden abzudecken. Die Bildung von Rückstellungen erfolgt nach den Grundsätzen der Vorsicht und der Periodenabgrenzung. **
-
Was sind die Grundsätze und Richtlinien zur Bildung von Rückstellungen in der Bilanz?
Die Grundsätze zur Bildung von Rückstellungen basieren auf dem Vorsichtsprinzip und dem Realisationsprinzip. Rückstellungen werden gebildet, um zukünftige Verpflichtungen oder Risiken abzudecken. Die Höhe der Rückstellungen muss nach vernünftiger kaufmännischer Beurteilung geschätzt werden. **
-
Was sind die wichtigsten Fächer, die Schülerinnen und Schüler in der Schule lernen?
Die wichtigsten Fächer, die Schülerinnen und Schüler in der Schule lernen, sind Mathematik, Deutsch und Englisch. Diese Fächer bilden die Grundlage für das Verständnis von Zahlen, Sprache und Kommunikation. Sie sind essentiell für den schulischen Erfolg und die persönliche Entwicklung der Schülerinnen und Schüler. **
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
In welcher Periode werden Rückstellungen gebildet?
Rückstellungen werden in der Bilanz eines Unternehmens gebildet, um zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Diese Verpflichtungen können aus bereits eingegangenen Verpflichtungen resultieren, die jedoch noch nicht erfüllt wurden. Rückstellungen werden in der Regel in regelmäßigen Abständen, meist am Ende eines Geschäftsjahres, gebildet. Sie dienen dazu, die finanzielle Stabilität des Unternehmens zu gewährleisten und eine realistische Darstellung der Vermögens- und Finanzlage zu ermöglichen. In welcher Periode Rückstellungen gebildet werden, hängt von den spezifischen Verpflichtungen und Risiken des Unternehmens ab. **
Top-Angebote
Produkte zum Begriff Rückstellungen-in-der-Bilanzierungspraxis:
-
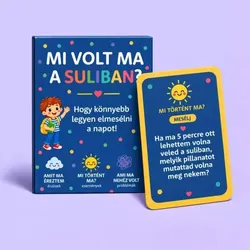
Wie war es heute in der Schule?„Was gab es heute in der Schule?” ist ein Fragekarten-Set mit 70 Karten, das Kindern hilft, leichter von ihrem Schultag zu erzählen. Es wurde speziell für Grundschulkinder entwickelt, um lockere Gespräche über Alltagserlebnisse, Gefühle und schwierige Situationen anzustoßen. Das größte Plus des Spiels ist, dass es den Kindern einen sicheren Rahmen zum Erzählen bietet – so können sich Familiengespräche natürlicher und gleichzeitig tiefer entwickeln. Produkteigenschaften: Produktkategorie: Gesprächsanstoß-Kartenspiel Empfohlenes Alter: Schulkinder Hauptfunktion: mit Hilfe von Fragekarten Gespräche über den Schultag starten Geförderte Kompetenzen: emotionale Wahrnehmung, Selbstausdruck, Kommunikation Material: Kartonpapier Anzahl / Zubehör: 70 Fragekarten Sicherheitsinformation: Papierkarten mit kleinen Details, für jüngere Kinder nur unter Aufsicht von Erwachsenen empfohlen Weitere wichtige Merkmale: thematische Karten zu Gefühlen, Erlebnissen, Herausforderungen und Erfolgen Die Idee hinter dem Kartenspiel „Was gab es heute in der Schule?” ist, das allgemeine „Na, wie war’s heute?” durch konkrete, spielerische Fragen zu ersetzen, die das Kind Schritt für Schritt durch seinen Tag begleiten. Die Karten greifen Themen auf wie „Was ich heute gefühlt habe”, „Was heute passiert ist”, „Was heute schwierig war” oder „Worauf ich stolz bin”. So fällt es Kindern leichter, kleine und große Ereignisse wieder ins Gedächtnis zu rufen – sei es eine lustige Pause, eine spannende Abfrage oder ein Satz, der sie verletzt hat. Die Fragen sind in einfacher Sprache formuliert und regen trotzdem zum Nachdenken an. Sie unterstützen Kinder dabei, auszudrücken, wer um sie herum war, was ihnen gutgetan hat, was schwierig war und was sie bis zum Abend noch beschäftigt. Das Spiel stärkt die Beziehung zwischen Eltern und Kindern, fördert eine offene, vertrauensvolle Atmosphäre und wird nicht als Ausfragen erlebt, sondern als gemeinsames Spiel. Die Karten sind mit großen, gut lesbaren Buchstaben gestaltet, sodass gleichzeitig das selbstständige Lesen geübt werden kann. Ein großer Vorteil ist die flexible Nutzung: Das Kartenset passt in jede Schultasche oder auf den Küchentisch, und oft reicht schon eine einzige Karte pro Tag. Es gibt keine richtigen oder falschen Antworten – im Mittelpunkt steht das Erzählen. Ein hervorragendes Hilfsmittel für abendliche Gespräche, gemeinsame Mahlzeiten oder auch für unterwegs, wenn Kinder sich besonders gern öffnen. Die bunten, fröhlichen Illustrationen schaffen eine einladende Stimmung, sodass auch schwierigere Themen leichter angesprochen werden können. Für wen ist das Spiel geeignet? „Was gab es heute in der Schule?” richtet sich an Grundschulkinder, die viel erleben, sich aber schwertun, darüber zu sprechen, was sie beschäftigt. Es ist in allen Familien hilfreich, in denen offene Kommunikation wichtig ist und die die Schulerlebnisse, Freundschaften, Ängste und Erfolge ihrer Kinder besser verstehen möchten. Das Spiel ist in erster Linie für den Gebrauch zu Hause und in Innenräumen gedacht, benötigt keine Batterien und kein zusätzliches Zubehör. Es eignet sich ideal als wertvolles Geschenk zur Einschulung, zum Geburtstag, zu Weihnachten oder für die ersten Wochen im neuen Schuljahr, wenn es besonders viele neue Eindrücke und Gesprächsanlässe gibt. Verpackungsgröße: 5 x 10 x 8 cm24,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Wo sind Rückstellungen in der GuV?
Rückstellungen sind in der Gewinn- und Verlustrechnung (GuV) als Aufwandsposten zu finden. Sie werden in der GuV unter den betrieblichen Aufwendungen ausgewiesen. Rückstellungen dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag wahrscheinlich sind. Diese Rückstellungen werden in der GuV berücksichtigt, um eine realistische Darstellung des Unternehmensergebnisses zu gewährleisten. In der GuV werden die Rückstellungen als Kosten verbucht, um den tatsächlichen Gewinn des Unternehmens zu ermitteln. **
-
Was sind Rückstellungen in der Betriebswirtschaftslehre?
Rückstellungen sind in der Betriebswirtschaftslehre Verbindlichkeiten, deren Höhe oder Fälligkeit noch ungewiss ist, aber mit hinreichender Wahrscheinlichkeit eintreten wird. Sie dienen der Erfassung von zukünftigen Verpflichtungen, die zum Bilanzstichtag noch nicht abschließend beziffert werden können. Rückstellungen werden gebildet, um eine realistische Darstellung der Vermögens-, Finanz- und Ertragslage eines Unternehmens zu gewährleisten. **
-
Was sind die Grundlagen und Vorgehensweisen bei der Bildung von Rückstellungen in Unternehmen?
Rückstellungen sind Verbindlichkeiten, die zu einem bestimmten Zeitpunkt noch nicht fällig sind, aber wahrscheinlich in der Zukunft anfallen werden. Unternehmen bilden Rückstellungen, um zukünftige Verpflichtungen wie Garantieleistungen, Rechtsstreitigkeiten oder Umweltschäden abzudecken. Die Bildung von Rückstellungen erfolgt nach den Grundsätzen der Vorsicht und der Periodenabgrenzung. **
Ähnliche Suchbegriffe für Rückstellungen-in-der-Bilanzierungspraxis
-
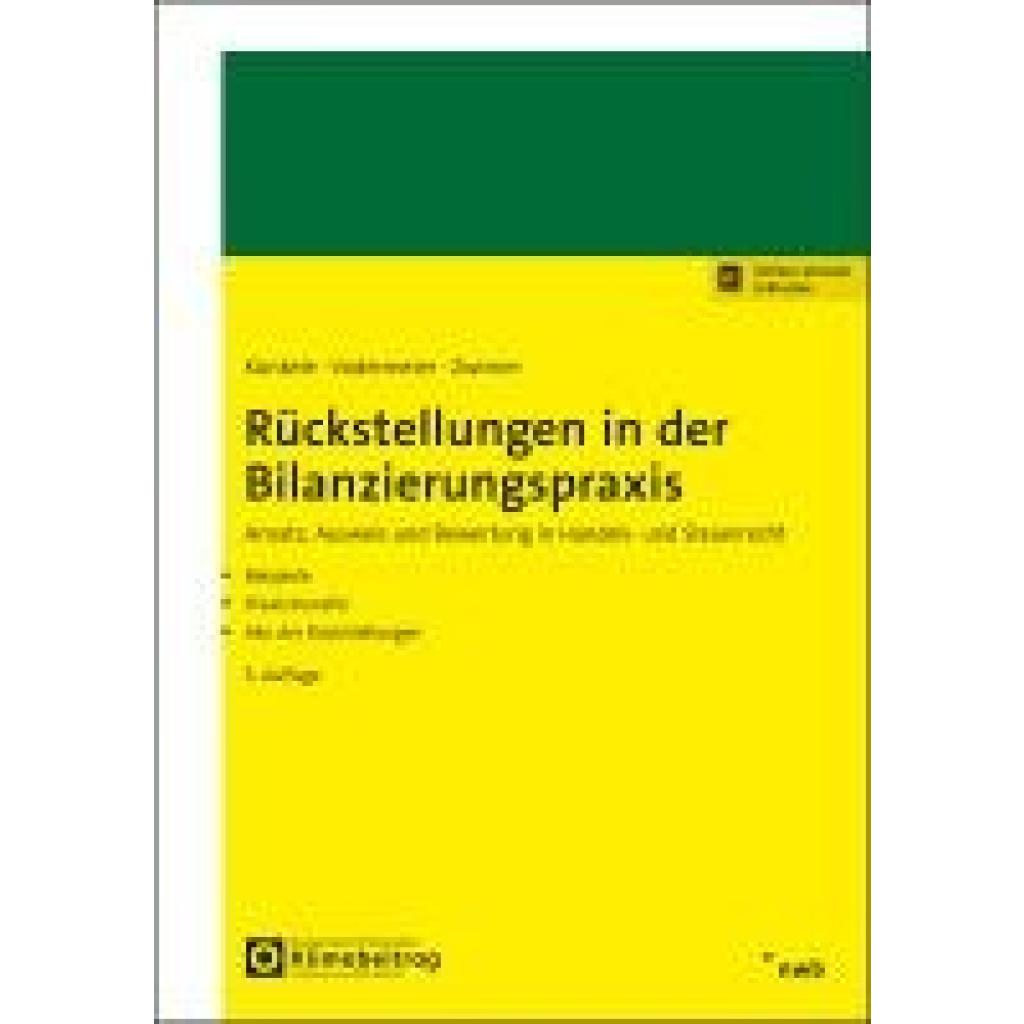
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Grundsätze und Richtlinien zur Bildung von Rückstellungen in der Bilanz?
Die Grundsätze zur Bildung von Rückstellungen basieren auf dem Vorsichtsprinzip und dem Realisationsprinzip. Rückstellungen werden gebildet, um zukünftige Verpflichtungen oder Risiken abzudecken. Die Höhe der Rückstellungen muss nach vernünftiger kaufmännischer Beurteilung geschätzt werden. **
-
Was sind die wichtigsten Fächer, die Schülerinnen und Schüler in der Schule lernen?
Die wichtigsten Fächer, die Schülerinnen und Schüler in der Schule lernen, sind Mathematik, Deutsch und Englisch. Diese Fächer bilden die Grundlage für das Verständnis von Zahlen, Sprache und Kommunikation. Sie sind essentiell für den schulischen Erfolg und die persönliche Entwicklung der Schülerinnen und Schüler. **
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
In welcher Periode werden Rückstellungen gebildet?
Rückstellungen werden in der Bilanz eines Unternehmens gebildet, um zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Diese Verpflichtungen können aus bereits eingegangenen Verpflichtungen resultieren, die jedoch noch nicht erfüllt wurden. Rückstellungen werden in der Regel in regelmäßigen Abständen, meist am Ende eines Geschäftsjahres, gebildet. Sie dienen dazu, die finanzielle Stabilität des Unternehmens zu gewährleisten und eine realistische Darstellung der Vermögens- und Finanzlage zu ermöglichen. In welcher Periode Rückstellungen gebildet werden, hängt von den spezifischen Verpflichtungen und Risiken des Unternehmens ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.